منشآت النفط تتهاوى وهامش المناورة يضيق.. السعودية أمام مأزق استراتيجي
عمران نت – تقارير – 3 ربيع الآخر 1448هـ
على مدى سنوات طويلة، بنت السعودية جزءًا كبيرًا من صورتها الدولية على الاحتياطيات النفطية الهائلة، والإنتاج الضخم، والبنية التحتية المتقدمة، وشبكة واسعة من خطوط الأنابيب والموانئ والمنشآت، وقدرة على توجيه صادراتها عبر أكثر من مسار بحري، هذه المنظومة صنعت للمملكة مكانة استثنائية داخل سوق الطاقة العالمي، ومنحتها هامشًا واسعًا في التعامل مع الأزمات الإقليمية وتقلبات الأسواق.
لكن التطورات المتلاحقة خلال إثر الحظر اليمني على الملاحة السعودية تضع هذه الصورة أمام اختبار قاسٍ فالمشهد يتجاوز فكرة استهداف منشأة نفطية منفردة، ويتجه نحو الضغط على سلسلة مترابطة تبدأ من منشآت التخزين والتكرير، وتمتد إلى خطوط نقل الخام، وصولًا إلى موانئ التصدير والأسواق العالمية وهنا تكمن أهمية التطور؛ لأن قوة المنظومة النفطية لا تقاس بحجم الآبار والإنتاج وحدهما، وإنما بقدرتها على إيصال البرميل إلى المشتري في الوقت المناسب وبالكلفة المناسبة
هذه النقطة تحديدًا تجعل خط أنابيب شرق-غرب في قلب المشهد فالخط، الممتد لنحو 1200 كيلومتر، ينقل النفط من المنطقة الشرقية إلى ميناء ينبع على البحر الأحمر، ويمنح السعودية منفذًا لتجاوز مضيق هرمز في تصدير جزء من خامها. رويترز نقلت عن مشترين وتجار تحذيرات من احتمال نفاد المخزونات المخصصة للتصدير خلال أيام إذا استمر توقف الخط، مع تقديرات بأن المخزونات في ينبع تكفي بين خمسة وسبعة أيام فقط للحفاظ على الصادرات بالمستويات المطلوبة.
وهذه الأرقام، إذا استمرت حالة التعطل، تفتح سؤالًا أكبر من مسألة إصلاح خط أنابيب إلى أي مدى تستطيع السعودية حماية مرونة منظومة تصديرها عندما تتعرض عدة حلقات منها للضغط في الوقت نفسه؟
شريان النفط تحت الضغط
تنبع حساسية خط شرق-غرب من موقعه داخل الحسابات الاستراتيجية السعودية، فالمملكة طورت على مدى عقود بنية تحتية ضخمة لتقليل اعتماد صادراتها على المرور عبر الخليج ومضيق هرمز، ولذلك يمثل المسار الممتد من حقول الشرق إلى البحر الأحمر أحد أهم عناصر المناورة في منظومة الطاقة السعودية.
عندما يصبح هذا الخط نفسه موضع تهديد أو توقف، فإن البديل الذي صُمم أصلًا لمواجهة مخاطر الممرات البحرية يجد نفسه تحت الضغط أيضًا وهنا تتغير طبيعة المشكلة فالسعودية أمام منظومة تحتاج إلى أكثر من مجرد إنتاج النفط؛ تحتاج إلى خطوط نقل عاملة، وخزانات قادرة على استيعاب الخام، ومصافي تعمل بكفاءة، وموانئ قادرة على استقبال الناقلات، ومسارات بحرية آمنة، وعملاء قادرين على استلام الشحنات في مواعيدها، ولكن كل هذه المسارات باتت تحت التهديد اليمني.
تؤكد رويترز أن توقف خط شرق-غرب قد يهدد بفقد ما يصل إلى 4% من إمدادات النفط العالمية، بينما أشارت مصادر إلى أن إصلاح الأضرار قد يستغرق خمسة إلى ستة أسابيع فالمسألة تتجاوز أثرًا مؤقتًا في السوق إلى احتمال نشوء فجوة زمنية بين حجم الضرر وسرعة استعادة القدرة التشغيلية وهنا تظهر أهمية المخزونات فالمخزون النفطي يمنح الدول المنتجة قدرة على امتصاص الصدمات لفترة محدودة، لكنه لا يستطيع تعويض انقطاع طويل في شبكة النقل وكلما طال التعطل، تحولت المخزونات من أداة حماية إلى عداد زمني يحدد مقدار المساحة المتبقية أمام صانع القرار.
وهذا تحديدًا ما تعكسه التحذيرات المنقولة عن التجار والمشترين بشأن مخزونات ينبع فخمسة أو سبعة أيام قد تبدو فترة قصيرة في الظروف الطبيعية، لكنها تصبح شديدة الحساسية عندما تكون السوق العالمية نفسها تعيش حالة اضطراب في الإمدادات ومسارات النقل.
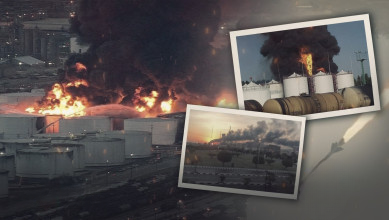
الأكثر أهمية أن الضغط لا يظهر في نقطة واحدة فهناك مؤشر آخر يظهر أضرارا طالت منشآت أرامكو في أبها وجيزان، وإلى أضرار في خزانات التخزين ومصفاة جيزان، بالتزامن مع اضطراب خط شرق-غرب، وصور الأقمار الصناعية تظهر تدمير ستة خزانات على الأقل في محطة تخزين الوقود بأبها، مع أضرار لحقت بثمانية خزانات أخرى، بينما أشارت صور أخرى إلى تضرر خزانات في جيزان.
وهكذا تتشكل صورة مختلفة عن الضربة التقليدية التي تستهدف منشأة ثم تنتهي آثارها بانتهاء الهجوم فالضرر هنا يمكن أن يتراكم عبر الزمن؛ منشأة تخزين متوقفة، ومصفاة تعمل بطاقة منخفضة أو تتوقف، وخط أنابيب خارج الخدمة، وموانئ تواجه قيودًا على تدفق الخام، ثم ناقلات تحتاج إلى إعادة حساب مخاطرها وتكاليفها هذه السلسلة هي التي تجعل الأثر الاقتصادي أكبر من حجم المنشأة المستهدفة نفسها.
أرامكو في مواجهة معادلة جديدة
تحتل أرامكو موقعًا مركزيًا في الاقتصاد السعودي، ولذلك فإن أي اضطراب يطال منشآتها لا يُقاس فقط بالخسائر المباشرة في المعدات فالمسألة تتصل بالثقة، واستقرار الإنتاج، وقدرة الشركة على الالتزام ببرامج التصدير، وإدارة المخزون، والحفاظ على تدفق الإيرادات، وفي هذا الشأن رصدت رويترز تراجعًا في الأسهم السعودية، وهبوط المؤشر السعودي بنسبة 1.3% في أكبر انخفاض يومي منذ أوائل أبريل، مع تراجع سهم أرامكو 1.6%، وهبوط لوبريف بنسبة 10%، ومعادن 3.2%، ومصرف الراجحي 1.2%.
سوق الأسهم هنا يعمل كمرآة سريعة لقلق المستثمرين فالأسواق لا تنتظر دائمًا ظهور الأرقام النهائية للخسائر حتى تبدأ في التسعير؛ يكفي أن ترى احتمالًا متزايدًا لاضطراب التدفقات النقدية أو الإنتاج أو الصادرات حتى تبدأ في إعادة تقييم الشركات المرتبطة بالطاقة والاقتصاد المحلي.
ومن زاوية أخرى، فإن الضربة التي تطال منشآت النفط تحمل أثرًا نفسيًا وسياديًا أيضًا، والسعودية قدمت نفسها على مدى عقود باعتبارها واحدة من أكثر الدول قدرة على حماية بنيتها النفطية وتأمين تدفقات الطاقة العالمية ولذلك فإن تكرار الأضرار في مواقع متعددة يطرح سؤالًا يتعلق بحدود هذه القدرة، خصوصًا عندما يصبح الوصول إلى المنشآت الاستراتيجية ممكنًا من مسافة بعيدة.
وهنا تصبح صور الأقمار الصناعية ذات قيمة استثنائية فهي تمنح المتابعين والمستثمرين والجهات المتخصصة وسيلة مستقلة نسبيًا لتقييم حجم الأضرار، خاصة في ظروف تقل فيها البيانات الرسمية التفصيلية.
وفي هذا السياق، تظهر أهمية المعلومات مفتوحة المصدر فالدخان، والبصمات الحرارية، وحركة المنشآت، والتغيرات في الخزانات، كلها يمكن أن تتحول إلى مؤشرات تسمح برسم صورة أكثر دقة عن الواقع الميداني.
عندما يصل أثر الضربة إلى السوق العالمية
المعادلة لا تتوقف عند السعودية فالنفط سلعة عالمية، وأي انخفاض ملموس في صادرات أحد كبار المنتجين ينعكس سريعًا على الأسعار وشركات النقل والتكرير والمستهلكين.
وكالة الطاقة الدولية خفضت توقعاتها لإمدادات السعودية، مشيرة إلى وصول الإمدادات في أغسطس إلى نحو 6 ملايين برميل يوميًا، وهو مستوى أدنى منذ أكثر من ثلاثة عقود كما تشير إلى انخفاض شحنات الخام السعودي إلى نحو 3.5 ملايين برميل يوميًا، بالتزامن مع تراجع المخزونات.
الأرقام هنا تكشف جوهر الأزمة: عندما ينخفض الإنتاج أو الإمداد بالتزامن مع اضطراب النقل، فإن السوق تواجه صدمة مزدوجة كمية أقل من النفط تصل إلى السوق، بينما ترتفع في الوقت ذاته تكلفة ومخاطر نقله.
ولهذا جاء ارتفاع أسعار الخام ضمن النتائج المباشرة، مع تجاوز الأسعار مستويات مرتفعة خلال الفترة المشار إليها، وظهور تقديرات من مؤسسات مالية بأن استمرار اضطرابات الشحن قد يدفع الأسعار إلى مستويات أعلى.
لكن الأخطر اقتصاديًا هو اتساع دائرة التأثير فارتفاع أسعار النفط لا يضرب المستوردين وحدهم؛ إنه يرفع تكاليف النقل والتصنيع والكهرباء والبتروكيماويات، ويزيد الضغوط التضخمية في اقتصادات تعتمد على استقرار الطاقة وإذا طال أمد الأزمة، فإنها تتحول من اضطراب في سوق النفط إلى عامل ضغط على الاقتصاد العالمي بأكمله.
من حماية المنشأة إلى حماية المنظومة
التطور الأبرز في المشهد هو أن مفهوم حماية المنشآت النفطية تغير فالدفاع عن خزان أو مصفاة أو محطة ضخ لا يكفي وحده إذا أصبحت المنظومة كلها عرضة لضغط متزامن ويمكن لمنشأة أن تبقى سليمة بينما يتعطل الطريق الذي ينقل إليها الخام ويمكن لمصفاة أن تكون جاهزة فنيًا بينما تتراجع قدرتها على الحصول على الإمدادات أو تصدير منتجاتها ويمكن أن تتوافر كميات ضخمة من النفط تحت الأرض، لكن العجز عن نقلها إلى الموانئ يحول الاحتياطي من قوة اقتصادية فورية إلى مورد غير قابل للاستثمار في اللحظة المطلوبة.
هذه هي المفارقة التي كشفتها العمليات العسكرية اليمنية ضد المملكة السعودية فامتلاك النفط شيء، والقدرة على تحويله إلى تدفقات مالية مستقرة شيء آخر.
ومن هذه الزاوية، فإن الضغط على خط شرق-غرب يكتسب أهمية خاصة فالخط صُمم أصلًا ليكون أداة للمرونة السعودية في مواجهة المخاطر البحرية، ولذلك فإن تعطله ضغط على إحدى أهم أدوات المناورة التي بنتها المملكة خلال عقود.
وتزداد المسألة تعقيدًا مع اضطراب حركة الملاحة في المنطقة فالسعودية تواجه ضغوطًا على مساري التصدير عبر الخليج والبحر الأحمر نتيجة إغلاق إيران لمضيق هرمز واستهداف القوات المسلحة اليمنية للسفن النفطية السعودية.
وهكذا تتقلص المساحة الآمنة بين الإنتاج والتصدير وكلما تزامنت المخاطر البرية مع المخاطر البحرية، يصبح الاقتصاد النفطي أكثر تعرضًا لما يمكن تسميته اختناق السلسلة: أي أن توقف حلقة واحدة حساسة يمكن أن يعطل أجزاء واسعة من المنظومة.
معركة على البرميل وعلى القدرة على الصمود
في الحساب الاستراتيجي، لا تقاس فعالية الضربة بعدد المنشآت التي أصيبت فقط، وإنما بقدرتها على إنتاج أثر تراكمي. منشأة تتوقف لساعات قد تستعيد عملها سريعًا. أما سلسلة منشآت تتعرض للضغط المتكرر، فتحتاج إلى وقت وموارد أكبر للصيانة والتقييم وإعادة التشغيل، بينما تستمر السوق في مراقبة كل تأخير جديد وهذا ما يجعل عامل الزمن بالغ الأهمية.
فإذا كان الإصلاح يستغرق أسابيع، بينما المخزونات المتاحة للصادرات لا تغطي سوى أيام محدودة، فإن الفجوة الزمنية تصبح عنصر ضغط بحد ذاتها وإذا دخلت شركات الشحن والمشترون في حالة إعادة تقييم للمخاطر، فقد يرتفع أثر الأزمة حتى قبل توقف الصادرات فعليًا على نطاق واسع.
في هذه الحالة تصبح تكلفة التأمين والنقل والمخاطر الجيوسياسية جزءًا من سعر البرميل وقد يدفع المشترون أسعارًا أعلى للحصول على إمدادات من مناطق أقل تعرضًا للمخاطر، بينما تبحث الدول المستوردة عن بدائل، وتعيد المصافي ترتيب مشترياتها.
وعلى الجانب الآخر، تواجه السعودية معادلة شديدة الصعوبة: عليها الحفاظ على تدفق صادراتها، حماية منشآتها، إصلاح الأضرار، تأمين خطوط النقل، طمأنة الأسواق، وإدارة المخزون، في الوقت نفسه الذي تواجه فيه بيئة إقليمية مضطربة.
وهنا تظهر القيمة الاستراتيجية للضربات التي تطال البنية التحتية النفطية: تأثيرها لا ينتهي عند لحظة الانفجار أو الحريق، وإنما يمكن أن يستمر عبر الأسواق والمخزونات والتأمين والشحن والاستثمار والثقة.
النفط السعودي أمام اختبار القدرة على الاحتمال
تكشف التطورات عن مشهد يتجاوز حدود المواجهة العسكرية المباشرة فالمعادلة أخذت تمتد إلى العمق الاقتصادي، حيث يصبح خط الأنابيب والمصفاة وخزان التخزين والميناء والسفينة والعقد النفطي حلقات في ساحة واحدة.
والسؤال الأكثر أهمية أمام الرياض لا يتعلق فقط بقدرتها على إصلاح منشأة متضررة، وإنما بقدرتها على الحفاظ على استمرارية المنظومة عندما تتعرض حلقات متعددة للضغط في وقت واحد.
فالسعودية تملك قدرات نفطية هائلة، وتملك خبرة طويلة في إدارة الإنتاج والتصدير، وتملك بنية تحتية ضخمة غير أن حجم القوة في الظروف العادية لا يلغي حساسية نقاط الاختناق وكل منظومة بهذا الحجم تمتلك نقاطًا محددة يمكن أن يتحول الضغط عليها إلى تأثير يتجاوز حجمها المادي.
وهنا تحديدًا تتبلور دلالة خط شرق-غرب: أنبوب واحد بطول نحو 1200 كيلومتر يمكن أن يصبح عنصرًا رئيسيًا في حسابات سوق النفط العالمية، لأن وظيفته ترتبط بإعادة تشكيل مسار تصدير الخام السعودي بعيدًا عن مضيق هرمز.
ومع أضرار منشآت التخزين والتكرير في الجنوب، واضطراب مسارات الشحن، وتراجع الإمدادات، وارتفاع الأسعار، وتنامي المخاوف لدى المشترين، تتجمع التأثيرات في اتجاه واحد: تقليص هامش المناورة أمام الاقتصاد السعودي وإجبار منظومته النفطية على العمل تحت ضغط متواصل.
لهذا فان المعركة الحالية، لا تدور حول منشأة هنا أو مصفاة هناك، إنها تدور حول السؤال الأعمق، هل تستطيع منظومة نفطية تعتمد عليها المملكة والعالم أن تحافظ على تدفقها الطبيعي عندما تصبح طرق الإنتاج والنقل والتخزين والتصدير جميعها جزءًا من ساحة الصراع؟.
فهل تعي المملكة السعودية أنها أوقعت نفسها في مأزق كبير حينما اتجهت للتصعيد في اليمن بدلا من الاستجابة لمطالبه المحقة والعادلة. فقد أثبتت التطورات والعمليات العسكرية اليمنية أن المملكة السعودية لا تملك أي حلول عسكرية أمام اليمن، لكنها في نفس الوقت، غير مستعدة لأن تصلح ما أفسدته في اليمن طيلة 12 عاما، بالتالي فهي من تتحمل المسؤولية الكاملة والتبعات المترتبة على الجولة الحالية من التصعيد.


